Gas, diesel. E forse anche carbone. Sono concentrati qui i grandi dilemmi dell’inverno per l’Europa, Italia compresa, a rischio stangata dopo sette mesi di crisi nel Golfo e quasi tre anni di fronte Russia-Ucraina.
Il Vecchio Continente dovrà davvero fare a meno del Gas naturale liquefatto russo (decisione di Bruxelles), a partire da gennaio? E quanto può reggere, eventualmente, il cuscinetto del carbone? Passando ai carburanti, l’Europa dovrà correre ai ripari perché gli Stati Uniti, il grande fornitore del mondo, limiteranno le vendite all’estero di diesel?
Sciogliere certi nodi significa entrare dritti nelle tasche di tutti gli europei, visto che, se Bruxelles sceglierà la strada dell’intransigenza senza misure concrete anti-crisi, potrebbe ritrovarsi le quotazioni dei future sul gas al Ttf di Amsterdam anche a quota 100 euro a Megawattora a gennaio, dicono gli analisti di Bloomberg.
Con 50 miliardi di metri di cubi di gas in meno da gestire, tra lo stop ai carichi da Mosca e buchi negli stoccaggi, non sarà facile evitare l’escalation dei prezzi. Mentre gli Stati Uniti, dopo i grandi guadagni accumulati dagli attacchi in Iran, tra petrolio, Gnl e carburanti, ora potrebbero decidere con un stop sul diesel venduto all’estero la grande dieta per l’Europa anche su questo fronte. Si tratta di ipotesi in questo caso, con tanto di effetto altrettanto ipotetico, sia chiaro, visto che i grandi raffinatori americani hanno già alzato le barricate prospettando un effetto boomerang con rischi di taglio alle produzioni. Ma è proprio su questo che si stanno muovendo da settimane i future che hanno sempre lo sguardo fisso al flusso di notizie che si incrocia tra il Golfo e Mosca passando dagli Stati Uniti di Trump.
I future sul diesel in Europa non sono mai stati così alti (con le quotazioni più che raddoppiate da marzo), a fronte di scorte con un -20% (o quasi) rispetto alla media quinquennale. Il cosiddetto premio di raffinazione americano (lo “spread crack” che misura il costo di raffinazione da aggiungere a quello del petrolio) è arrivato invece a sfiorare 120 dollari al barile nei giorni scorsi, praticamente il doppio del valore di un barile (mentre il Brent è sceso sotto quota 100). Tanto che l’IEA prevede scorte in esaurimento (sotto i 100 milioni di barili, il livello più basso dal 1982). E anche i contratti di leasing per gli stoccaggi non vanno più così di moda: perché prenotare una capacità di stoccaggio se in giro non c’è tanto gasolio? Quanto al gas, anche se nei giorni scorsi il metano europeo è tornato di colpo a quota 74 euro per Megawattora (comunque in rialzo del 130% rispetto ai livelli pre-guerra), l’attrazione verso “quota 100” resta alta.
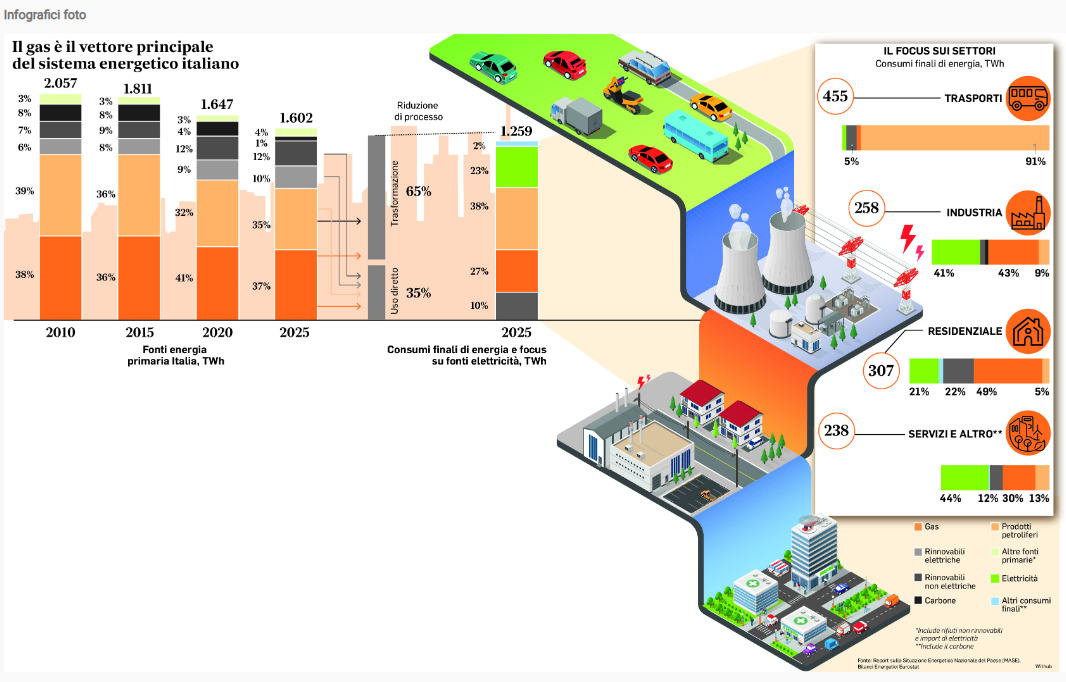
Anche riavviando per magia i flussi persi dal Golfo, ci vorrebbero mesi (se non anni, dicono gli esperti) per ritornare a una nuova normalità. In ogni caso non si farebbe in tempo per gennaio quando l’Europa, in pieno inverno, si troverà a succhiare più gas ma anche più gasolio (tra trasporti e riscaldamento) da riserve che già oggi sono ai minimi storici e andrebbero ricostituite in fretta. Missione impossibile per ora. E superato l’inverno in qualche modo, riempire gli stoccaggi in primavera sarà un nuovo tema. Solo per dare un’idea del ruolo che hanno le scorte, in inverno lo stoccaggio italiano (circa 19 miliardi di metri cubi quando è pieno) arriva a coprire fino al 40% dei consumi giornalieri ed è sufficiente per assicurare 3-4 mesi di consumi. Il resto della dote giornaliera arriva dai carichi di Gnl (oltre il 70% dagli Usa ormai per l’italia) o dal gas via tubo che arriva in particolare da Algeria e Libia o dall’Azerbaijan.
I BUCHI
Ma anche se il nostro Paese (con il secondo stoccaggio più grande d’Europa dopo quello tedesco) ha fatto tutti i compiti a casa con stoccaggi pieni quasi al 90%, la situazione critica della Germania (e anche dell’Olanda) rischia di pesare su tutta l’Europa. E non solo per i prezzi. Se l’Europa è in deficit di gas è costretta a mettersi in concorrenza con l’Asia: ora le quotazioni alte favoriscono un po’ il Vecchio Continente, ma la “fame” di gas può cambiare la rotta dei carichi (si stima che a settembre un quarto dei carichi di Gnl andrà all’Ue). Ancora qualche numero è utile per capire la posta in gioco: la Germania ha gli stoccaggi pieni a circa il 57%, più o meno in linea con l’Olanda, mentre l’Italia è oltre l’86%, a fronte di una media Ue al 70%. Che significa? Che al più grande stoccaggio d’Europa, tra l’altro nel Paese più energivoro d’Europa, mancano 5 miliardi di metri cubi di gas. E anche se l’Italia ha un miliardo di più in riserva rispetto al 2025, l’Europa sta per affrontare l’inverno con circa 14 miliardi di metri cubi di gas in meno rispetto all’anno scorso. E saranno tutti i Paesi europei che “vivono a gas” a pagare questo deficit, compreso l’Italia diligente nel fare scorte. La Francia con il suo nucleare ha un vantaggio e può anche tirare la corda con l’Italia che dipende anche dalla produzione d’Oltralpe. Il bonus vale anche per la Spagna, tra rinnovabili e nucleare. La Germania avrà i suoi problemi, dopo aver spinto tutto sulle rinnovabili, chiuso il nucleare e appena spinto di nuovo sulla produzione a gas. Ma ha ancora parecchio carbone e lignite a cui attingere, tornato di moda con il gas a questi prezzi (oltre i 40 euro a Megawattora torna vantaggioso). L’Italia senza nucleare, con rinnovabili non sufficienti, una forte dipendenza dal gas estero (e una quota minima di carbone cuscinetto) farà del suo meglio. Ma su tutti, chi più chi meno, pesa una nuova minaccia: se Bruxelles non cambierà idea in extremis, famiglie e imprese europee dovranno fare a meno da gennaio di quei 36 miliardi di metri cubi di Gnl che ancora la Russia fa arrivare ogni anno in Europa. Si tratta di quasi il doppio del valore degli stoccaggi italiani pieni.
I RIMEDI
Certi numeri da emergenza richiederebbero rimedi da emergenza. Ma l’Europa, per ora, sta prendendo tempo. Nicchia sull’utilizzo della clausola di salvaguardia che permetterebbe a Paesi come l’Italia di spendere per esempio 14 miliardi in più per l’energia. Ha rispedito al mittente la richieste di sei Paesi di imporre una tassa sugli extraprofitti del settore energetico. E per il momento guarda piuttosto alla riduzione necessaria della domanda per tenere a bada i prezzi. Ha esortato i governi a intensificare i preparativi per l'inverno. «Vi invito a valutare l'opportunità di adottare o continuare ad adottare misure che possano sostenere le iniezioni di gas negli stoccaggi o ridurre la domanda di gas ed elettricità per tutto il tempo necessario», ha scritto il commissario europeo per l'energia Dan Jorgensen in una lettera indirizzata ai ministri dell'energia Ue. Secondo Jorgensen, riferisce Reuters, tali misure potrebbero includere la limitazione delle temperature negli edifici pubblici, limiti al riscaldamento esterno e lo spegnimento dell'illuminazione pubblica non necessaria. Per il resto, sembra (scrive Bloomberg) che Bruxelles abbia almeno deciso di posticipare di un anno le rigide regole che dovevano scattare a gennaio per chi importa gas e petrolio in Europa.
Nel frattempo l’Italia è intervenuta per mettere al riparo le bollette dei più vulnerabili (la maggiore parte delle famiglie che ha i prezzi fissi risultano comunque protette). Ma le imprese, sopratutto le più piccole in affanno, chiedono una spinta maggiore su misure di sostegno come “gas release” e “energy release”. Si vedrà.
IL PIENO
Intanto, a ben vedere, il vero nodo che minaccia anche l’inflazione, riguarda il diesel. Dalla perdita delle forniture russe, l'Ue è diventata molto più dipendente dal diesel Usa. Gli Stati Uniti hanno fornito circa 180mila barili al giorno dei circa 580mila di importazioni di diesel extra-Ue quest'anno (il 32%, rispetto al 17% del 2025). La dipendenza è ancora più evidente nell'Europa nord-occidentale, dove le forniture Usa rappresentano il 57%, contro il 37% dello scorso anno, secondo i dati Kpler. E dunque se l’Europa si dovrà mettere a dieta di diesel Usa, non potrà che scattare l’austerity volontaria. Anche perché la Russia ha già esteso a ottobre i limiti all’export E la Cina ha un dossier simile in valutazione. Il tetto deciso dall’Eni e da Ip sui prezzi per ora è un aiuto in vista della riduzione dei tagli agli sconti sulle accise previsti finora dal governo. Ma quanto durerà? Molti indicatori, dicono gli analisti, fanno pensare che la stretta sul diesel durerà nel 2027.
© RIPRODUZIONE RISERVATA